دليل التسعير التحويلي (Transfer Pricing) في الإمارات 2026: الملف المحلي والملف الرئيسي وحدود الإفصاح ومبدأ السعر المحايد
مع بدء دورات الفحص الضريبي لإقرارات ضريبة الشركات في دولة الإمارات، برز التسعير التحويلي (Transfer Pricing) كأخطر محور رقابي تدققه الهيئة الاتحادية للضرائب (FTA). يسود اعتقاد خاطئ بين أصحاب الأعمال بأن قواعد تسعير المعاملات تقتصر على الشركات العالمية العملاقة، ولكن بموجب المواد (34 و35 و36 و55) من قانون ضريبة الشركات والقرار الوزاري رقم (97) لسنة 2023، تخضع كل شركة في الإمارات — بما في ذلك الشركات العائلية، والشركات الشقيقة بين البر الرئيسي والمناطق الحرة، والشركات التي تدفع رواتب أو مكافآت لملاكها ومديريها — لمبدأ السعر المحايد (Arm’s Length Principle). تعرف على كيفية حماية شركتك عبر خدمات التسعير التحويلي المعتمدة في الإمارات.
حتى لو لم يكن لشركتك أي فروع خارجية وكانت إيراداتها أقل بكثير من حد الـ 200 مليون درهم، فإن المادة (36) الخاصة بالمدفوعات للأشخاص المتصلين تستهدف الشركات الصغيرة والمتوسطة مباشرة. إذا تجاوز إجمالي الرواتب أو المكافآت أو بدلات السكن أو أتعاب الإدارة المدفوعة لأي شريك أو مساهم أو مدير مبلغ 500,000 درهم إماراتي خلال السنة الضريبية، يجب الإفصاح عنها رسمياً في جدول التسعير التحويلي عبر EmaraTax وإثبات توافقها مع القيمة السوقية العادلة، وإلا سيتم رفض خصمها الضريبي وإخضاعها لضريبة 9%.
1. الركائز القانونية الأربع للتسعير التحويلي في دولة الإمارات
يقصد بالتسعير التحويلي الأسعار والشروط المطبقة في المعاملات التجارية أو المالية (بيع البضائع، الخدمات الإدارية، القروض بين الشركات، استخدام العلامات التجارية، أو تقاسم التكاليف) بين الأطراف المرتبطة (Related Parties) والأشخاص المتصلين (Connected Persons). وتهدف الهيئة الاتحادية للضرائب وفق دليلها الإرشادي (CTGTP1) وإطار منظمة التعاون الاقتصادي والتنمية (OECD BEPS Action 13) إلى منع نقل الأرباح صورياً من شركات البر الرئيسي الخاضعة لضريبة 9% إلى شركات المناطق الحرة المعفاة بنسبة 0% أو عبر تضخيم رواتب الملاك.
⚖️ المادة 34: مبدأ السعر المحايد
تلزم بتسعير كافة المعاملات بين الأطراف المرتبطة بنفس الأسعار والهوامش التي كانت ستطبق لو تمت المعاملة بين طرفين مستقلين تماماً في ظروف مماثلة.
🏢 المادة 35: الأطراف المرتبطة والسيطرة
تشمل القرابة حتى الدرجة الرابعة، أو امتلاك حصة 50% أو أكثر من رأس المال أو حقوق التصويت أو الأرباح، أو ممارسة السيطرة والتأثير الفعلي (مجلس الإدارة أو الاعتماد التمويلي).
👔 المادة 36: الأشخاص المتصلون
تشمل أي مالك (ولو بنسبة 1%)، أو مدير، أو مسؤول تنفيذي في الشركة وأقاربهم حتى الدرجة الرابعة، وتقيد خصم مدفوعاتهم بالقيمة السوقية الفعلية للعمل المؤدى.
📂 المادة 55 والقرار الوزاري 97
تحدد التزامات التوثيق الثلاثية: نموذج إفصاح التسعير التحويلي المرفق بالإقرار الضريبي، والملف المحلي (Local File)، والملف الرئيسي (Master File).
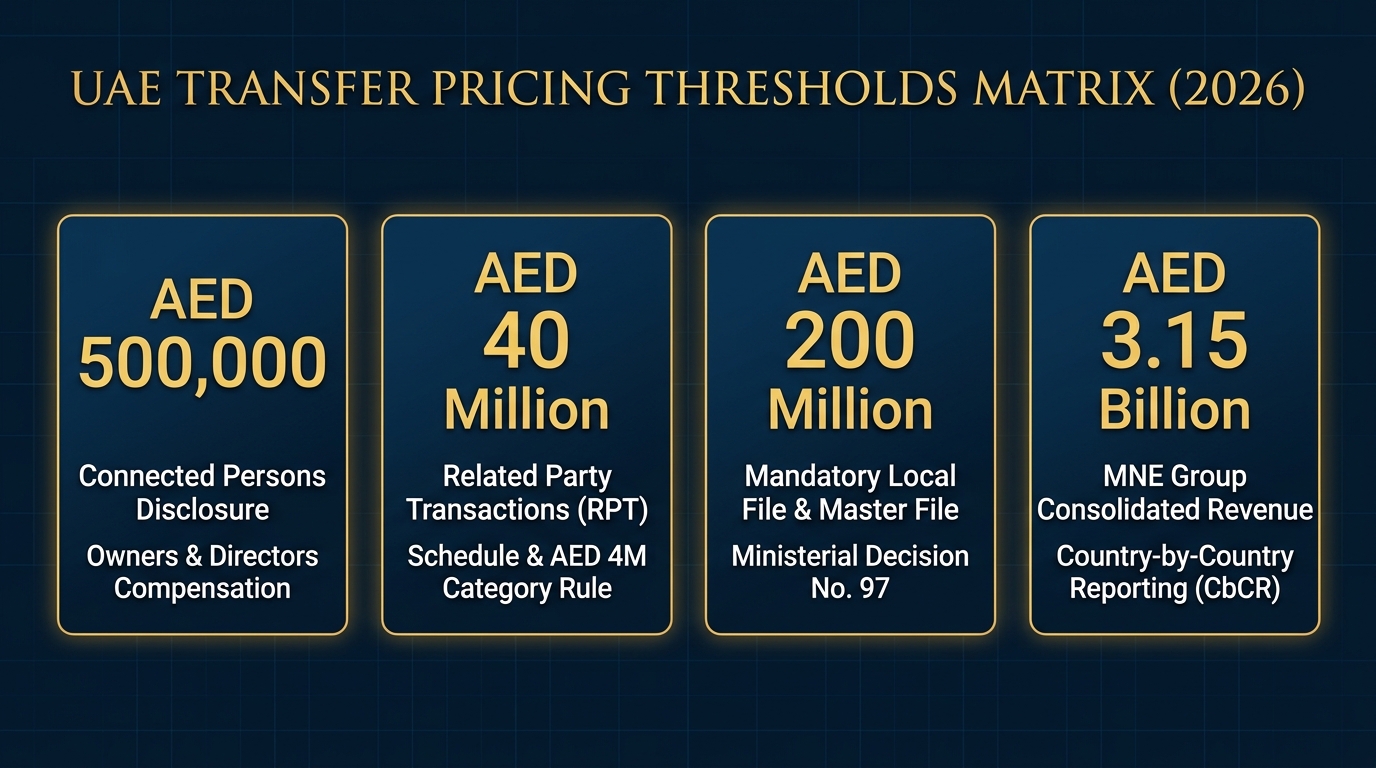
2. جدول حدود الإفصاح والتوثيق للتسعير التحويلي في الإمارات (2026)
يجب التفرقة بدقة بين حد إعداد الملف المحلي والملف الرئيسي وبين حدود الإفصاح الإلزامي داخل إقرار ضريبة الشركات (نموذج CT201):
3. الطرق الخمس المعتمدة لاحتساب السعر المحايد (المادة 34)
لإثبات عدالة أسعار المعاملات البينية أمام مدققي الهيئة الاتحادية للضرائب، يجب إجراء دراسة مقارنة معيارية (Benchmarking Study) استناداً إلى التحليل الوظيفي (الوظائف والأصول والمخاطر FAR) باستخدام إحدى الطرق الخمس المعتمدة دولياً:
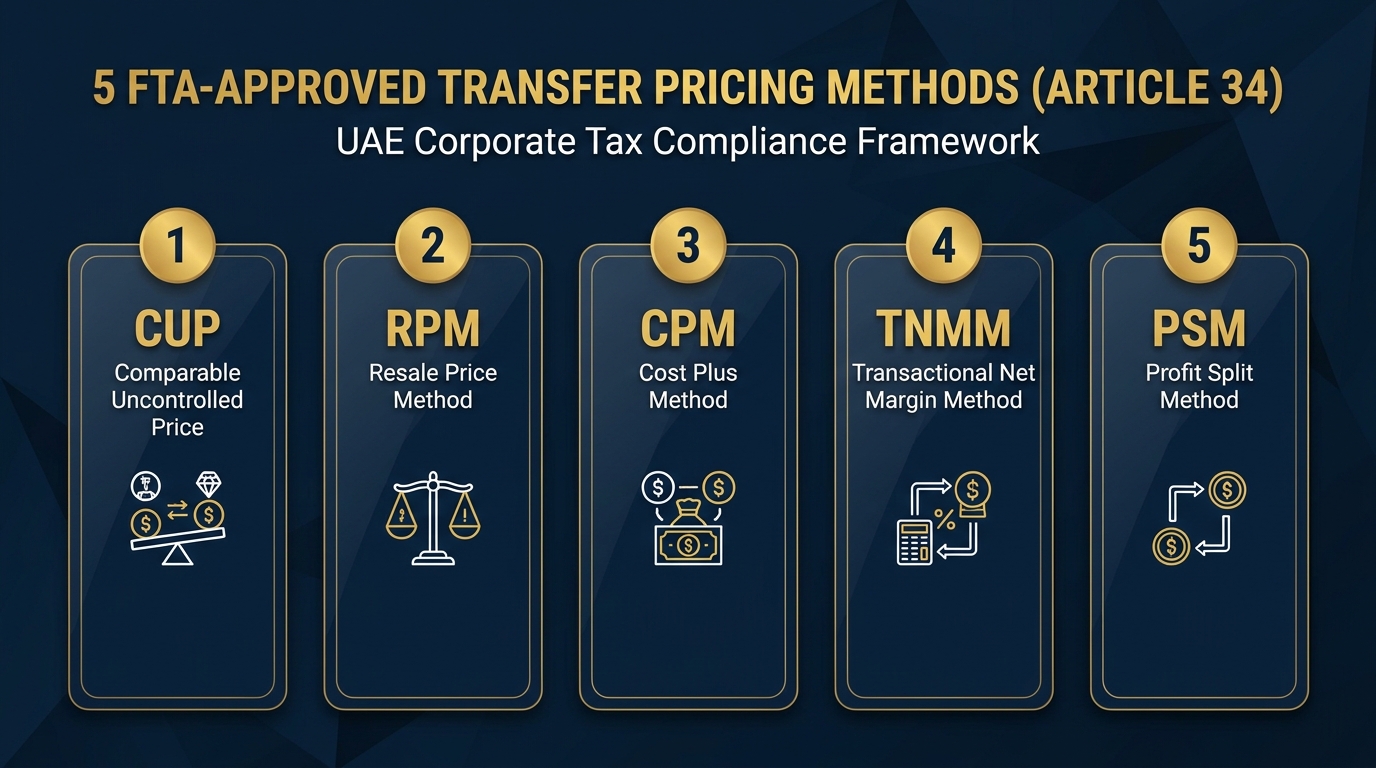
- 1. طريقة السعر المقارن غير المحكوم (CUP Method): مقارنة السعر المطبق في المعاملة بين الأطراف المرتبطة بالسعر المطبق في معاملة مستقلة مماثلة (مثالية لتجارة السلع، أسعار الفائدة على القروض بين الشركات الشقيقة، الإيجارات العقارية، ومقارنة رواتب المديرين).
- 2. طريقة سعر إعادة البيع (Resale Price Method – RPM): الانطلاق من سعر إعادة بيع السلعة لطرف مستقل وخصم هامش مجمل ربح مناسب يغطي تكاليف التوزيع والربح العادل (مثالية لشركات التوزيع في البر الرئيسي التي تشتري بضائع من شركة شقيقة في المنطقة الحرة).
- 3. طريقة التكلفة الإضافية (Cost Plus Method – CPM): حصر التكاليف المباشرة وغير المباشرة للخدمة أو التصنيع وإضافة هامش ربح عادل فوق التكلفة (مثالية للخدمات الإدارية المشتركة وخدمات المقر الرئيسي والمحاسبة وتقنية المعلومات).
- 4. طريقة صافي هامش المعاملات (TNMM): الطريقة الأكثر استخداماً في دراسات التسعير التحويلي في الإمارات، حيث تقارن صافي هامش الربح التشغيلي للشركة مقارنة بالمبيعات أو التكاليف أو الأصول مع النطاق الربيعي (25% إلى 75%) لشركات مستقلة مماثلة في قواعد البيانات المعتمدة.
- 5. طريقة تقسيم الأرباح (Profit Split Method – PSM): تقسيم صافي الأرباح المجمعة للمعاملات المتكاملة جداً بين الأطراف المرتبطة بحسب القيمة النسبية لمساهمة كل طرف (مثالية للملكية الفكرية المشتركة والمنصات المالية الرقمية).
4. لماذا يمثل التسعير التحويلي شرطاً مصيرياً لشركات المناطق الحرة (إعفاء 0% QFZP)؟
يمتلك العديد من المستثمرين هيكل أعمال مزدوجاً يجمع بين شركة في المنطقة الحرة (مثل منطقة عجمان الحرة AFZA أو DMCC أو JAFZA) وشركة ذات مسؤولية محدودة في البر الرئيسي (دبي أو أبوظبي أو الشارقة). وبموجب قواعد ضريبة الشركات للمناطق الحرة، يشترط للحفاظ على نسبة 0% تحقيق شرطين متلازمين:
- إعداد القوائم المالية المدققة إلزامياً: تدقيق الحسابات سنوياً وفق معايير IFRS من قبل مدقق معتمد (راجع دليل التدقيق المالي القانوني في الإمارات 2026)؛
- الامتثال الصارم للتسعير التحويلي (المادتان 34 و55): إذا قامت شركة البر الرئيسي بتحويل أتعاب إدارة أو تسويق غير مبررة إلى شركة المنطقة الحرة لتخفيض ضريبة الـ 9%، فإن الهيئة الاتحادية للضرائب لن ترفض خصم المصروف فحسب، بل ستسقط صفة الشخص المؤهل (0%) عن شركة المنطقة الحرة وتخضعها لضريبة 9% لمدة 5 سنوات ضريبية كاملة.
5. قائمة التحقق التنفيذية للامتثال للتسعير التحويلي قبل تقديم إقرار 2026
- ✅ 1. حصر سجل الأطراف المرتبطة والأشخاص المتصلين: توثيق كافة الشركات الشقيقة، والشركاء، والمديرين، والأقارب حتى الدرجة الرابعة.
- ✅ 2. فصل حسابات الأطراف المرتبطة في الدفاتر المحاسبية: ربط المعاملات البينية بدقة في الدفاتر المحاسبية المتوافقة مع معيار IAS 24.
- ✅ 3. صياغة وتوقيع اتفاقيات الخدمة والقروض البينية (SLA): إبرام عقود مكتوبة وموثقة للخدمات المشتركة والتمويل ورواتب المديرين قبل إقفال السنة المالية.
- ✅ 4. إعداد دراسة المقارنة المعيارية (Benchmarking Study): إثبات أن هوامش الربح ورواتب الملاك تقع ضمن النطاق السوقي العادل.
- ✅ 5. مطابقة نموذج إفصاح التسعير التحويلي: التحقق من حدود الـ 500,000 درهم للأشخاص المتصلين والـ 40 مليون درهم للأطراف المرتبطة، وتقديم إفصاح طوعي (نموذج 211) لتصحيح أي أخطاء سابقة قبل التعرض لـ تدقيق ضريبي من الهيئة الاتحادية للضرائب.
هل تحتاج إلى إعداد دراسات التسعير التحويلي (Local & Master File) أو تقديم جدول الإفصاح عبر EmaraTax؟
احمِ شركتك من التعديلات الضريبية بنسبة 9%، ورفض خصم رواتب المديرين، وفقدان إعفاء المنطقة الحرة (0%). تواصل مع خبراء شركة RBO لخدمات المحاسبة والضرائب — وكلاء ضريبيون معتمدون لدى الهيئة الاتحادية للضرائب ومحاسبون قانونيون في دبي وأبوظبي والشارقة وعجمان.
6. الأسئلة الشائعة حول التسعير التحويلي في الإمارات (2026)
هل يطبق التسعير التحويلي (Transfer Pricing) على الشركات الصغيرة والمتوسطة في الإمارات أم على الشركات متعددة الجنسيات فقط؟
بموجب المادة (34) من المرسوم بقانون اتحادي رقم (47) لسنة 2022 بشأن ضريبة الشركات، يسري مبدأ السعر المحايد (Arm’s Length Principle) إلزامياً على جميع الشركات في دولة الإمارات بغض النظر عن حجم الإيرادات أو الشكل القانوني، وسواء كانت المعاملات محلية (داخل البر الرئيسي أو مع المناطق الحرة) أو دولية. وحتى في حال إعفاء الشركة من إعداد الملف المحلي والملف الرئيسي (لعدم تجاوز إيراداتها 200 مليون درهم)، يجب تسعير كافة معاملاتها مع الأطراف المرتبطة والأشخاص المتصلين وفق القيمة السوقية العادلة.
متى يصبح تقديم نموذج إفصاح التسعير التحويلي إلزامياً عبر بوابة EmaraTax؟
يجب على الخاضع للضريبة تعبئة وتقديم جدول إفصاح التسعير التحويلي ضمن إقرار ضريبة الشركات السنوي (نموذج CT201) إذا تجاوز أياً من الحدين التاليين خلال الفترة الضريبية: (1) تجاوز إجمالي قيمة كافة المعاملات مع الأطراف المرتبطة 40,000,000 درهم إماراتي (حيث يتم تفصيل كل فئة تتجاوز 4 ملايين درهم)؛ أو (2) تجاوز إجمالي المدفوعات أو المزايا الممنوحة لشخص متصل واحد على الأقل (المالك أو المدير أو أقاربهم) مبلغ 500,000 درهم إماراتي.
ما هي حدود الإيرادات الملزمة بإعداد الملف المحلي (Local File) والملف الرئيسي (Master File) وفق القرار الوزاري رقم 97 لسنة 2023؟
بموجب القرار الوزاري رقم (97) لسنة 2023 والمادة (55) من قانون ضريبة الشركات، تلتزم الشركة في الإمارات بإعداد والاحتفاظ بكل من الملف المحلي والملف الرئيسي إذا تحقق أحد الشرطين: (1) أن تكون الشركة جزءاً من مجموعة شركات متعددة الجنسيات (MNE Group) يبلغ إجمالي إيراداتها الموحدة 3.15 مليار درهم أو أكثر؛ أو (2) أن تبلغ إيرادات الشركة المستقلة في الإمارات 200 مليون درهم أو أكثر خلال الفترة الضريبية، ويجب تقديمهما للهيئة الاتحادية للضرائب خلال 30 يوماً من الطلب.
كيف تعامل رواتب ومكافآت الملاك والمديرين تحت قاعدة الـ 500,000 درهم للأشخاص المتصلين؟
بموجب المادة (36) من قانون ضريبة الشركات، لا تُقبل الرواتب أو المكافآت أو البدلات أو أتعاب الإدارة المدفوعة للأشخاص المتصلين (الشركاء، المساهمين، المديرين، وأقاربهم حتى الدرجة الرابعة) كمصروفات قابلة للخصم الضريبي إلا بقدر توافقها مع القيمة السوقية العادلة للخدمات الفعلية المؤداة. وإذا تجاوز إجمالي ما يحصل عليه الشخص المتصل 500,000 درهم سنوياً، يجب الإفصاح عنه في جدول الأشخاص المتصلين، وأي مبلغ يتجاوز السعر المحايد يُرفض خصمه ويخضع لضريبة الشركات بنسبة 9%.
هل تؤدي مخالفة قواعد التسعير التحويلي إلى حرمان شركة المنطقة الحرة من نسبة ضريبة 0% (QFZP)؟
نعم وبشكل قاطع. تنص المادة (18) من قانون ضريبة الشركات على أن الالتزام الكامل بمبدأ السعر المحايد (المادة 34) وتوثيق التسعير التحويلي (المادة 55) هو شرط أساسي لاكتساب والحفاظ على صفة الشخص المؤهل القائم في المنطقة الحرة (QFZP). وفي حال ثبوت عدم التزام شركة المنطقة الحرة بالسعر المحايد في معاملاتها مع شركاتها الشقيقة، تفقد الإعفاء الضريبي (0%) وتخضع لنسبة 9% لمدة خمس (5) سنوات ضريبية متتالية.
ما هي طرق التسعير التحويلي الخمس المعتمدة لدى الهيئة الاتحادية للضرائب (FTA)؟
تعتمد الهيئة الاتحادية للضرائب خمس طرق دولية متوافقة مع إرشادات منظمة التعاون الاقتصادي والتنمية (OECD) والمادة 34(3): (1) طريقة السعر المقارن غير المحكوم (CUP)؛ (2) طريقة سعر إعادة البيع (RPM)؛ (3) طريقة التكلفة الإضافية (CPM)؛ (4) طريقة صافي هامش المعاملات (TNMM)؛ و(5) طريقة تقسيم الأرباح (PSM). ويتم اختيار الطريقة الأنسب بناءً على التحليل الوظيفي (الوظائف والأصول والمخاطر FAR).